【最終更新:2026年10月25日/初稿:2025年6月6日】 2025年版の記事を、AIエージェント・モデル開発企業・半導体競争などの変化を踏まえて全面改稿しました。会社名や製品名、提供地域は今後も変わり得ます。
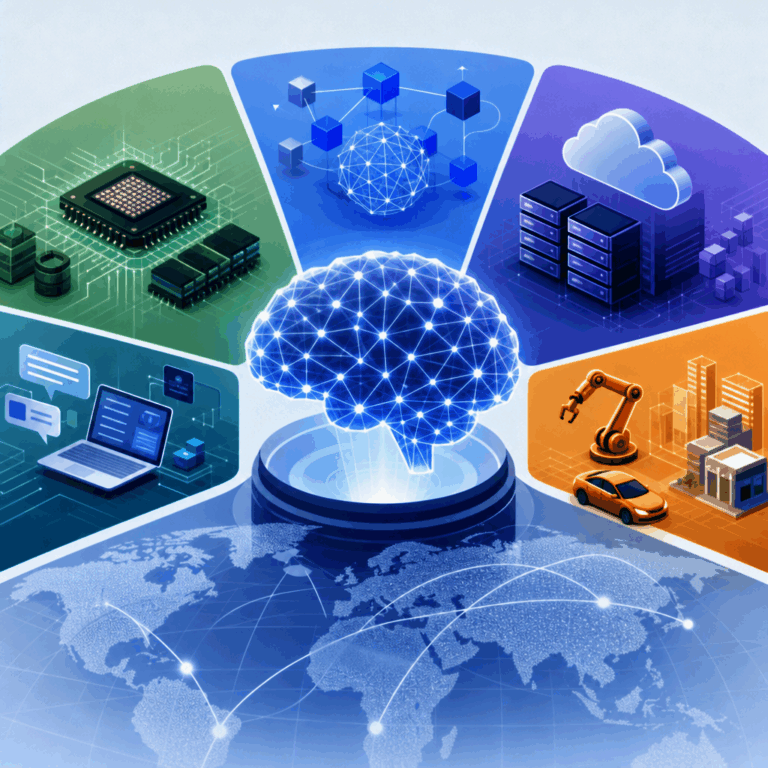
AI関連企業を比較するとき、どのモデルが最も賢いか、という話題だけでは全体像はつかめません。AIには、半導体を供給する企業、モデルを作る企業、クラウドを貸す企業、仕事の現場に組み込む企業が存在し、同じ企業が複数の役割を担う場合もあります。
この記事では、日本と世界の代表的な20社を役割別に並べ、「何が強みなのか」「どの事業が収益や競争力につながるのか」「2026年に何が変わったのか」を整理します。売上高・時価総額・モデル性能の順位表ではなく、業界を理解するための戦略比較です。
2026年のAI業界は5つの競争軸で見るとわかりやすい
- 計算資源:GPU、メモリ、通信、電力、データセンター。学習だけでなく、AIを継続稼働させる推論費用が重要。
- モデル:文章・画像・音声・コードなどを処理する基盤モデル。性能だけでなく価格、速度、利用条件が差別化点。
- 業務の入口:Microsoft 365、Google Workspace、スマホOSなど、利用者がすでに使っている仕事場や端末。
- エージェント実行:AIがツールを使い、調査、入力、コーディング、検証などを複数段階で進める仕組み。
- 安全と運用:アクセス権、監査ログ、人間の承認、機密データの扱い、停止・復旧など。企業導入では特に重要。
2025年には『AIが答える』場面に注目が集まりましたが、2026年には『AIがどのシステムに接続し、仕事を最後まで実行するか』という競争がいっそう目立ちます。各社の公式発表もこの方向を示しています。
AI関連の主要20社を比較:各社の競争力と収益の入口
以下の分類はわかりやすさのため、企業ごとに主な役割を1つ選んでいます。例えばGoogleやAmazonはクラウド企業であると同時に、AIモデルや独自半導体も開発しています。収益の入口はビジネスモデルの整理であり、特定のAI製品が既に黒字であることを意味しません。
① 半導体・計算基盤:AIを動かすための『設備』を握る2社
| 企業 | 主な強み・競争資産 | どこで稼ぐ/2026年の着眼点 |
|---|---|---|
| NVIDIA | GPU・ネットワーク・CUDAなど、学習から推論までを支える総合基盤 | AIサーバー向け製品・ソフトウェア・周辺エコシステム。2026年はVera Rubinを軸にエージェント推論の効率を追求 |
| AMD | Instinct GPU・ROCmなど、アクセラレーターの選択肢を拡大 | データセンター向けGPU・CPU。Anthropicとの2026年7月の協業発表は競争拡大の一例 |
② クラウド・業務プラットフォーム:企業の導入窓口を握る4社
| 企業 | 主な強み・競争資産 | どこで稼ぐ/2026年の着眼点 |
|---|---|---|
| Microsoft | Microsoft 365、Copilot、Azureと企業の認証・管理基盤 | ソフトウェア契約・クラウド利用。2026年にはAutopilotなど継続的に仕事を進める方向を強化 |
| Google / Alphabet | Gemini、Google DeepMind、Workspace、Cloud、TPUを持つ垂直統合 | 広告・サブスクリプション・クラウド。2026年10月に仕事向けGeminiエージェントを発表 |
| Amazon / AWS | Bedrock、AgentCore、Trainium、Novaと開発・運用基盤 | クラウド計算資源・マネージドサービス。自社モデルと他社モデルを使える設計が特徴 |
| Alibaba | Alibaba CloudとQwen系列、モデルからクラウドまでの一体展開 | クラウド・企業向けAIサービス。2026年にはフルスタックAI戦略を公表 |
③ AIモデル・エージェント開発:『知能』と『作業能力』を競う5社
| 企業 | 主な強み・競争資産 | どこで稼ぐ/2026年の着眼点 |
|---|---|---|
| OpenAI | GPT系モデル、ChatGPT、API、コーディング・作業エージェント | 利用料金・企業向けサービス・API利用。2026年は長期作業を引き受けるDotsも発表 |
| Anthropic | Claude系モデル、コーディング・企業業務、安全性を重視した展開 | API・企業契約。2026年9月にはClaude 5系の新モデルを発表 |
| Meta | AIモデルとSNS・メッセージングの大規模利用基盤 | 既存プラットフォームとの統合。2026年10月にMuseエージェントを日本でも提供開始 |
| DeepSeek | 低コスト推論・モデル効率化・APIなどを軸とした競争 | APIサービスとモデル研究。2026年にDeepSeek V4系を展開 |
| Mistral AI | 欧州のモデル開発と企業向けAI活用・導入の選択肢 | モデルAPI・企業向け提供。データ配置や導入条件も含めた比較対象 |
④ デバイス・生活導線:AIを日常の標準機能にする1社
| 企業 | 主な強み・競争資産 | どこで稼ぐ/2026年の着眼点 |
|---|---|---|
| Apple | Apple IntelligenceとOS・端末・個人データ保護の設計 | 端末・サービス。2026年9月にはSiri AIなど次世代Apple Intelligenceを発表 |
⑤ 日本企業:日本語・現場業務・産業実装に強みを持つ8社
| 企業 | 主な強み・競争資産 | どこで稼ぐ/2026年の着眼点 |
|---|---|---|
| NEC | cotomi系技術と業務自動化、セキュリティ・国内大企業への導入 | AIエージェント・SI・サービス。2026年8月にcotomi Agentの販売経路を拡大 |
| 富士通 | Kozuchi、複数エージェントの連携と業務改善 | 企業向けシステム・運用。2026年7月にマルチAIエージェント基盤の先行検証を開始 |
| NTT | 日本語に強い軽量LLM「tsuzumi」系と企業向けAI | 自社技術・企業向けソリューション。2026年5月にtsuzumi 2を更新 |
| Preferred Networks | 国産LLM「PLaMo」や実装・翻訳など日本語特化領域 | モデル・業務向けAIサービス。2026年10月にPLaMo翻訳を更新 |
| Sakana AI | AIモデルの研究、探索・組み合わせと効率的な開発手法 | 研究成果の社会実装や事業連携。個別の製品化状況は公式発表を要確認 |
| トヨタシステムズ | 製造・モビリティ領域と結び付いた企業IT・生成AI活用 | トヨタグループの業務システムやDXを支える実装力 |
| 日本総合研究所 | 金融業務への理解、情報管理・リスク管理を要するAI導入 | 金融IT・コンサルティングとAI活用の組み合わせ |
| ABEJA | 企業のデータ活用とAI開発・運用の支援 | 企業向けAI導入・開発支援。モデルそのものの性能競争とは異なる立ち位置 |
2025年版から変わった重要ポイント
1.NVIDIAの『独占』ではなく、供給網・開発環境を含む競争へ
NVIDIAは依然として重要な基盤提供企業ですが、競争相手が存在しないわけではありません。AMDなどの選択肢、クラウド企業による独自チップ、消費電力・通信・推論単価まで見なければ、市場の構造は見誤ります。NVIDIAが2026年に発表したVera Rubinも、単体GPUではなくシステム全体の効率を重視しています。
2.OpenAIとAnthropicを抜きに勢力図は語れない
2025年版は巨大テック企業の紹介が中心でしたが、モデル開発企業の存在感を十分に扱っていませんでした。2026年は、モデル性能×価格×エージェントとしての作業完遂力が競争の中心です。モデル企業とクラウド事業者は提携する一方、同じ顧客を巡って競合もします。
3.Metaを『Llamaのオープンソース企業』だけで説明しない
従来のMeta紹介はLlama中心でした。しかし2026年10月にはMuse Wonderなどのモデル発表に加え、パーソナルAIエージェントMuseの日本提供開始を公表。AIを使う画面や連絡先・アプリとの接点でも競争しています。『オープンソース』と『オープンウェイト』は同義ではなく、モデルごとのライセンス確認が必要です。
4.日本企業の比較軸は、日本語・業務適合・安全な運用
NECのcotomi Agent、富士通のマルチAIエージェント、NTTの軽量日本語LLM、Preferred NetworksのPLaMoなど、国内勢は『世界で最大のモデルを作る』以外の勝ち筋も模索しています。顧客の社内文書を扱えるか、既存の業務システムに接続できるか、運用費を抑えられるかが重要です。
ビジネス利用でAI企業を比較するチェックリスト
| 比較項目 | 確認すべき質問 |
|---|---|
| 料金 | 利用料だけでなく、長い作業の推論回数・ツール利用・クラウド費用を含めた総額は? |
| モデルの自由度 | 特定の1社に固定されるか。他モデルへの乗り換えや併用は可能か? |
| データと権限 | 入力データの保存・学習利用・保存先、社内システムのアクセス権はどうなるか? |
| 実作業 | 回答が上手なだけか。外部ツールを動かし、エラーを確認して完成まで進められるか? |
| 運用・安全 | 重要操作の承認、作業記録、取り消し、停止、権限剥奪の仕組みはあるか? |
| 日本語・国内対応 | 日本語精度、サポート、契約条件、地域制限、業種ごとの規制に対応できるか? |
特にAIエージェントは、従来のチャットボットよりも強い操作権限を必要とします。便利さを比較する際には、何を実行できるかと同じくらい、何を実行させないかを確認したいところです。
AI企業に関するよくある質問(FAQ)
Q.AIで最も強い会社はどこですか?
一社には絞れません。半導体、クラウド、基盤モデル、業務ソフト、スマホなどで競争のルールが異なるためです。用途を決めて、性能・料金・データ保護・運用負担を比べるほうが実務的です。
Q.AIモデルを開発していない企業にも競争力はありますか?
あります。顧客の業務知識、導入先との信頼関係、管理・監査のノウハウ、利用者との接点は大きな資産です。AI市場はモデル開発企業だけで構成されていません。
Q.AI関連株をこの20社から選べばよいですか?
本記事は投資推奨ではありません。非上場企業も含み、AI部門の業績と会社全体の株価は直結しません。投資を判断する場合は、事業別売上、利益、設備投資、競争・規制リスクを別途確認してください。
Q.次に調べるべきテーマは?
モデル性能のベンチマークを追うだけでなく、AIエージェントがどこまで実際の仕事を代行できるか、そして運用時の料金・安全性・障害対応まで見ていくと、企業間の差がわかりやすくなります。
まとめ:2026年は『知能』だけでなく『接続と実行』の競争
2026年のAI業界は、半導体を作る企業、基盤モデルを開発する企業、クラウドを運営する企業、業務や端末に組み込む企業が重なり合う市場です。どの企業が勝つかを当てるよりも、どの層に価値が生まれ、どの層で競争が厳しくなるのかを分けて観察することが大切です。
関連記事:AIエコシステム全体の構造を解説 / AIエージェントシステムの基本 / NVIDIAの戦略を詳しく解説 / GoogleのAI戦略
参考にした主な公式発表・一次資料
以下は本記事の2026年時点の事実確認に用いた一次資料です。各社の宣伝上の性能比較は独立検証とは限らないため、本記事では順位付けに利用していません。
- NVIDIA|Vera Rubin量産発表(2026年5月)
- AMD|AnthropicとのAI GPU協業(2026年7月)
- Microsoft|新しいCopilot(2026年9月)
- Google Cloud|仕事向けGeminiエージェント(2026年10月)
- AWS|Bedrock AgentCoreの解説
- Alibaba Cloud|フルスタックAI戦略(2026年9月)
- OpenAI|Dots(2026年9月)
- Anthropic|Newsroom(2026年のモデル更新を含む)
- Meta|Muse Wonder(2026年10月)
- Meta|Muse日本提供開始(2026年10月23日)
- DeepSeek|公式モデル更新履歴
- Apple|次世代Apple Intelligence(2026年9月)
- NEC|cotomi Agent販売(2026年8月)
- 富士通|マルチAIエージェント基盤(2026年7月)
- NTT|tsuzumi 2更新(2026年5月)
- Preferred Networks|PLaMo翻訳更新(2026年10月)
編集注:本記事に掲載した企業は代表例であり、網羅的ランキングではありません。製品の提供状況は国・契約・時期によって異なります。発表予定と提供開始を区別して確認してください。